


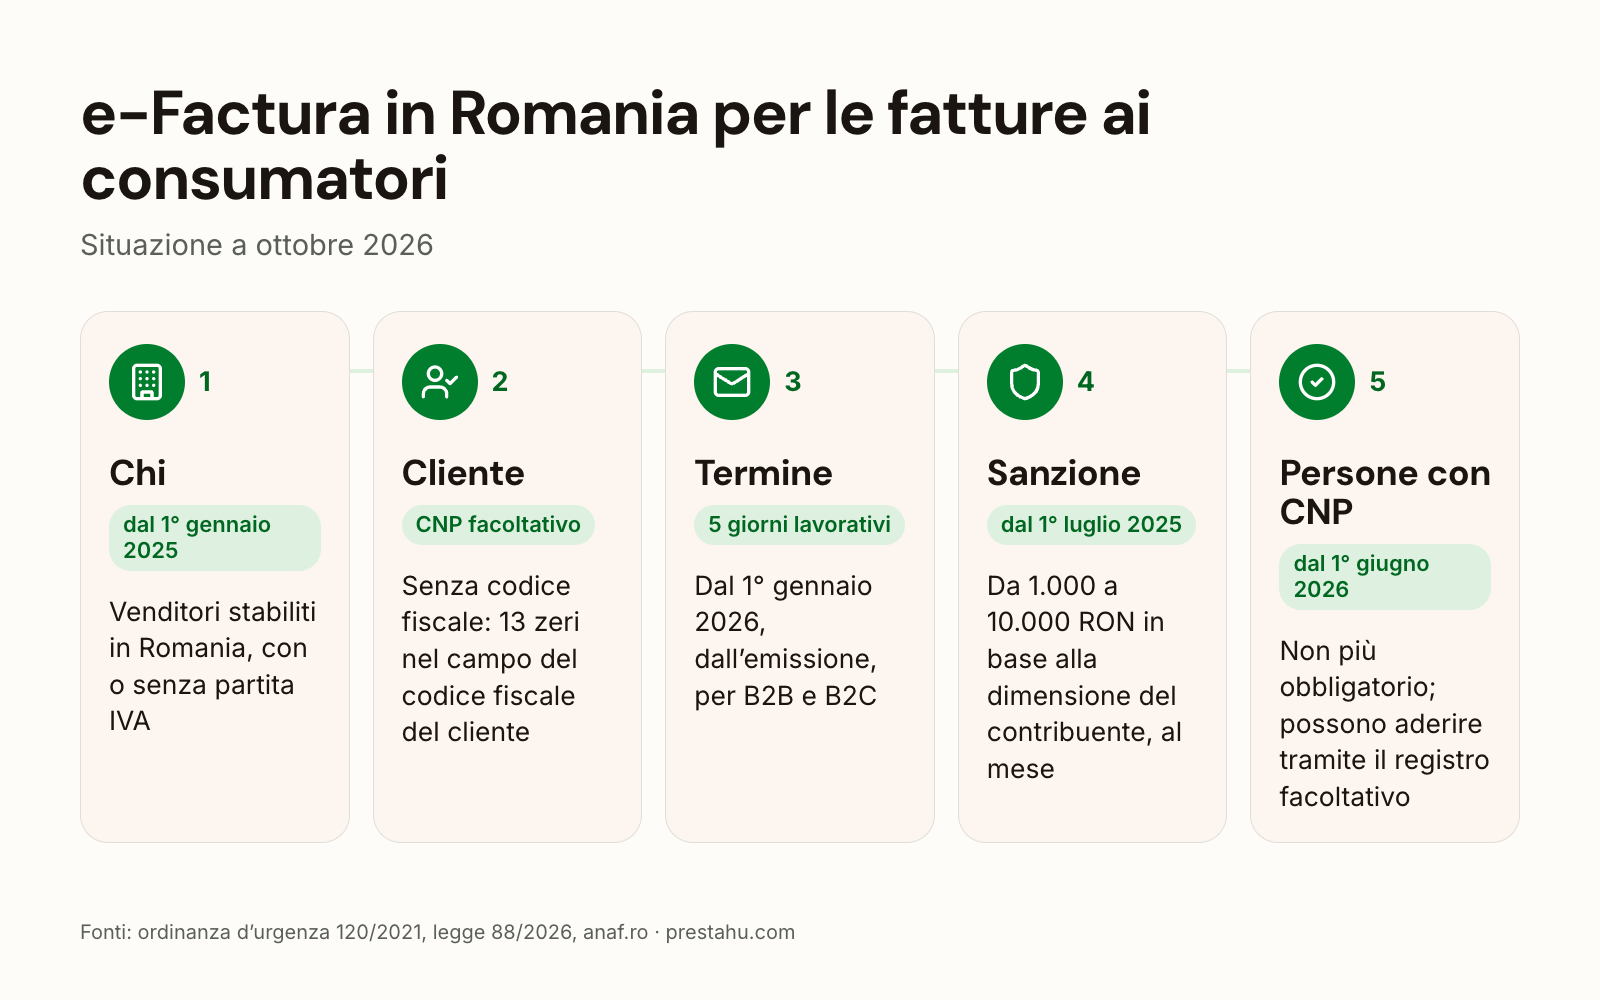
Dal 1° gennaio 2025 i negozi online stabiliti in Romania devono trasmettere le fatture emesse ai consumatori tramite RO e-Factura, il sistema nazionale romeno di fatturazione elettronica, e dal 1° gennaio 2026 entro 5 giorni lavorativi. L'estensione prevista alle persone fisiche che fatturano con il proprio codice numerico personale (CNP) è stata annullata prima di partire: la legge n. 88/2026 ha eliminato quell'obbligo dal 1° giugno 2026.
In questo articolo trovi chi deve trasmettere le fatture ai consumatori (B2C), cosa va inserito nel campo del codice fiscale del cliente, scadenza e sanzioni, e cosa deve verificare un negozio online stabilito fuori dalla Romania quando vende a consumatori romeni. I documenti ufficiali esistono solo in romeno; i termini italiani qui sotto sono una nostra traduzione.
Non sei un tecnico?In breve: devo fare qualcosa adesso?
Se il negozio online è un'impresa stabilita in Romania, ogni fattura a un cliente privato deve arrivare al sistema e-Factura entro 5 giorni lavorativi. Il cliente riceve comunque la fattura come sempre; l'invio all'amministrazione fiscale è una trasmissione di dati.
Se il negozio è stabilito in un altro Paese e non ha sede né stabile organizzazione in Romania, la regola romena sul B2C cita solo i venditori stabiliti in Romania. Con un magazzino o un team in Romania conviene far verificare la situazione da un commercialista.
Se le fatture le gestisce un commercialista o un servizio di fatturazione, puoi inviargli la domanda qui sotto così com'è.
Domanda per il commercialista o il servizio di fatturazione
Vendiamo online a clienti privati in Romania. Ai fini di RO e-Factura siamo considerati stabiliti in Romania? Se sì, le nostre fatture ai consumatori arrivano a e-Factura entro 5 giorni lavorativi, e cosa va inserito nel campo del codice fiscale del cliente quando il cliente non indica il CNP?
Chi deve trasmettere le fatture ai consumatori in RO e-Factura?
Secondo la legge romena (ordinanza d'urgenza del Governo n. 120/2021), un'operazione B2C è quella tra un soggetto passivo stabilito in Romania e un soggetto non passivo, per esempio un cliente privato. Secondo l'amministrazione fiscale romena (ANAF), un'impresa è stabilita in Romania se lì ha la sede dell'attività economica, oppure se vi ha una stabile organizzazione con personale e mezzi tecnici sufficienti per effettuare vendite in modo regolare.
| Cosa | Dal |
|---|---|
| i venditori stabiliti in Romania devono trasmettere le fatture B2C, che siano o meno registrati ai fini IVA | 1° gennaio 2025 |
| termine di 5 giorni lavorativi, per le fatture B2B e B2C | 1° gennaio 2026 |
| le persone fisiche che fatturano con il CNP non sono obbligate a usare e-Factura | 1° giugno 2026 |
Il cliente riceve comunque la fattura come previsto dal Codice fiscale romeno (articolo 319); l'invio al sistema è una trasmissione di dati.
Cosa va inserito nel campo del codice fiscale del cliente?
Un cliente privato può scegliere se indicare il proprio CNP. Se il cliente non fornisce un codice di identificazione fiscale, la fattura viene emessa con un codice di 13 zeri al posto del codice fiscale del cliente. Chiedere il CNP al checkout quindi non è necessario.
Quali sono la scadenza e le sanzioni?
Dal 1° gennaio 2026 una fattura va inviata entro 5 giorni lavorativi dall'emissione, e comunque non oltre 5 giorni lavorativi dopo il termine di emissione previsto dal Codice fiscale. La sanzione per la mancata trasmissione delle fatture B2C, secondo l'ordinanza d'urgenza n. 120/2021:
- grandi contribuenti: da 5.000 a 10.000 RON;
- medi contribuenti: da 2.500 a 5.000 RON;
- altre persone giuridiche e persone fisiche: da 1.000 a 2.500 RON.
La regola vale per un negozio online fuori dalla Romania?
Il testo di legge cita i venditori stabiliti in Romania; non cita altri venditori. Le imprese non stabilite in Romania possono scegliere di usare e-Factura per le vendite B2B o B2G, tramite il registro facoltativo.
Secondo il Codice fiscale romeno, un venditore che applica uno dei regimi speciali (compreso il regime UE per le vendite a distanza noto come OSS) segue le regole di fatturazione dello Stato membro in cui è registrato. Quindi, se il negozio non ha sede né stabile organizzazione in Romania e assolve l'IVA tramite OSS, la fatturazione segue le regole del suo Paese di registrazione.
Nessun documento dell'ANAF dice espressamente che un venditore estero in regime OSS sia esonerato. Un negozio con magazzino, personale o partita IVA romena in Romania dovrebbe far verificare da un commercialista se lì risulta stabilito.
Che fine ha fatto l'estensione alle persone fisiche?
L'ordinanza d'urgenza n. 89/2025 obbligava i fornitori che si identificano ai fini fiscali con il proprio CNP a usare e-Factura dal 15 gennaio 2026, e l'ordinanza n. 6/2026 aveva rinviato l'obbligo al 1° giugno 2026. La legge n. 88/2026, pubblicata il 29 maggio 2026, prevede che dal 1° giugno 2026 questi fornitori non siano tenuti ad applicare le regole di e-Factura; possono scegliere di usare il sistema. La regola per i negozi online stabiliti in Romania non è cambiata.
Come funziona con i moduli PrestaShop?
PrestaShop non invia da solo le fatture a e-Factura. Di solito l'ordine del negozio passa a un servizio di fatturazione, che emette la fattura e la invia all'amministrazione fiscale. Servizi di fatturazione romeni come SmartBill, Oblio, FGO e factureaza.ro offrono, secondo le loro pagine, un collegamento con PrestaShop e l'invio a e-Factura. Prima di affidarti a uno di questi, conviene verificare con un ordine di prova cosa finisce nel campo del codice fiscale del cliente e quando la fattura arriva a e-Factura.
Cosa conviene fare adesso?
- Stabilimento: verifica se il negozio risulta stabilito in Romania (sede o stabile organizzazione lì).
- Scadenza: se sì, controlla che le fatture B2C arrivino a e-Factura entro 5 giorni lavorativi.
- Dati del cliente: per il cliente il CNP è facoltativo; senza CNP, la fattura parte con 13 zeri.
- Collegamento: verifica con un ordine di prova che la fattura venga emessa e inviata senza passaggi manuali.
Domande frequenti
D: RO e-Factura è obbligatoria per le fatture ai consumatori?
R: Sì, dal 1° gennaio 2025, per i venditori stabiliti in Romania, che siano o meno registrati ai fini IVA.
D: Un negozio fuori dalla Romania deve usare RO e-Factura per i consumatori romeni?
R: Il testo di legge cita i venditori stabiliti in Romania. Un venditore in regime OSS segue le regole di fatturazione del suo Paese di registrazione. Con una sede o una stabile organizzazione in Romania, conviene far verificare la situazione da un commercialista.
D: Il cliente deve indicare il proprio CNP?
R: No. Se il cliente non fornisce un codice fiscale, la fattura viene emessa con un codice di 13 zeri.
D: Qual è la scadenza?
R: Dal 1° gennaio 2026, 5 giorni lavorativi dall'emissione, e comunque non oltre 5 giorni lavorativi dopo il termine di fatturazione.
D: Dal 1° giugno 2026 e-Factura è stata estesa alle persone fisiche?
R: No. La legge n. 88/2026 prevede che dal 1° giugno 2026 i fornitori che si identificano con il proprio CNP non siano tenuti a usare e-Factura.
Fonti (in romeno): Ordinanza d'urgenza n. 69/2024, ANAF: modifiche introdotte dall'ordinanza d'urgenza n. 138/2024, Ordinanza d'urgenza n. 89/2025, Ordinanza n. 6/2026, Legge n. 88/2026, ANAF: fatturazione elettronica, ANAF: modifiche fiscali 2026, Codice fiscale romeno, SmartBill, Oblio, FGO, factureaza.ro

