


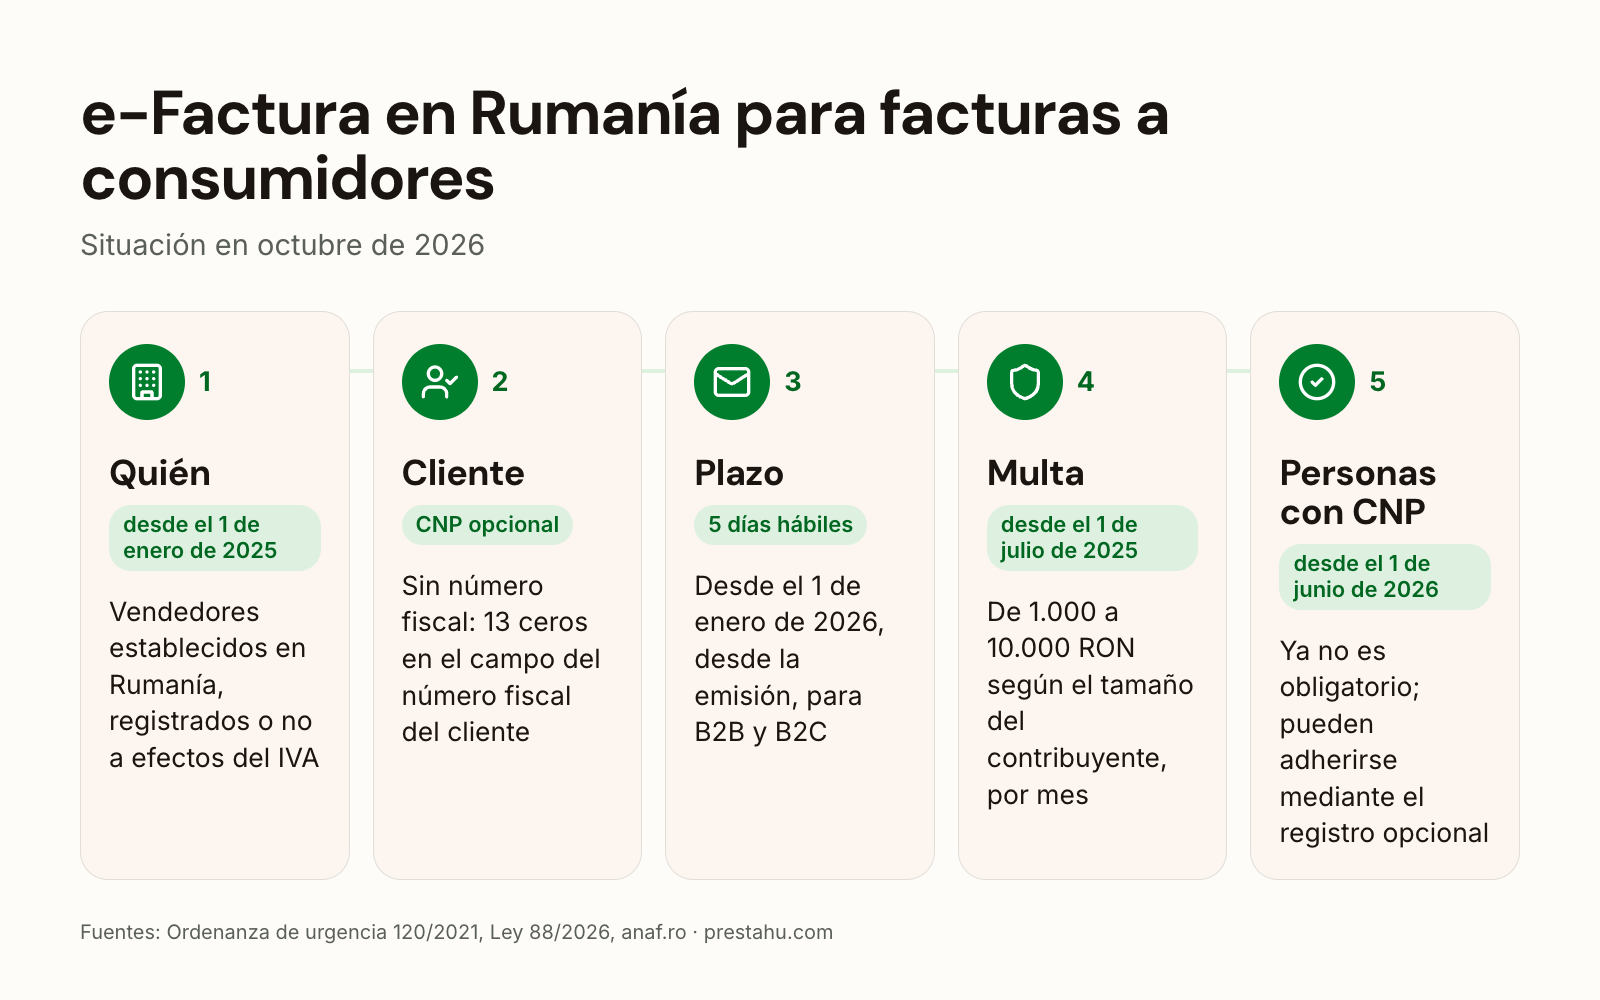
Desde el 1 de enero de 2025, las tiendas online establecidas en Rumanía deben comunicar sus facturas a consumidores a través de RO e-Factura, el sistema nacional rumano de facturación electrónica, y desde el 1 de enero de 2026 en un plazo de 5 días hábiles. Una ampliación prevista a las personas físicas que facturan con su código numérico personal (CNP) se canceló antes de empezar: la Ley n.º 88/2026 eliminó esa obligación a partir del 1 de junio de 2026.
Este artículo resume quién tiene que comunicar las facturas a consumidores (B2C), qué se indica en el campo del identificador fiscal del cliente, el plazo y las multas, y qué debe comprobar una tienda online establecida fuera de Rumanía cuando vende a consumidores rumanos. Los documentos oficiales solo están disponibles en rumano; los términos en español que se usan a continuación son traducción nuestra.
¿No es usted técnico?En resumen: ¿tengo que hacer algo ahora?
Si la tienda online es una empresa establecida en Rumanía, cada factura a un cliente particular tiene que llegar al sistema e-Factura en un plazo de 5 días hábiles. El cliente sigue recibiendo la factura habitual; el envío a la administración tributaria es una comunicación.
Si la tienda está establecida en otro país y no tiene sede ni establecimiento permanente en Rumanía, la norma rumana B2C solo menciona a los vendedores establecidos en Rumanía. Con un almacén o un equipo en Rumanía, conviene que una gestoría revise la situación.
Si las facturas las gestiona una gestoría o un servicio de facturación, la pregunta siguiente puede enviárseles tal cual.
Pregunta para la gestoría o el servicio de facturación
Vendemos online a clientes particulares en Rumanía. ¿Se nos considera establecidos en Rumanía a efectos de RO e-Factura? En caso afirmativo, ¿llegan nuestras facturas a consumidores a e-Factura en un plazo de 5 días hábiles, y qué se indica en el campo del identificador fiscal del cliente cuando este no facilita su CNP?
¿Quién tiene que comunicar las facturas a consumidores en RO e-Factura?
Según la legislación rumana (Ordenanza de Urgencia del Gobierno n.º 120/2021), una operación B2C es la que se realiza entre un sujeto pasivo establecido en Rumanía y una persona que no es sujeto pasivo, como un cliente particular. Según la administración tributaria rumana (ANAF), una empresa está establecida en Rumanía si allí está la sede de su actividad económica o si tiene allí un establecimiento permanente con personal y medios técnicos suficientes para realizar ventas de forma habitual.
| Qué | Desde |
|---|---|
| los vendedores establecidos en Rumanía deben comunicar sus facturas B2C, estén o no registrados a efectos del IVA | 1 de enero de 2025 |
| plazo de 5 días hábiles, para facturas B2B y B2C | 1 de enero de 2026 |
| las personas físicas que facturan con su CNP no están obligadas a usar e-Factura | 1 de junio de 2026 |
El cliente sigue recibiendo la factura habitual según el Código Fiscal rumano (artículo 319); el envío al sistema es una comunicación.
¿Qué se indica en el campo del identificador fiscal del cliente?
Un cliente particular puede elegir si facilita o no su CNP. Si el cliente no facilita ningún código de identificación fiscal, la factura se emite con un código de 13 ceros en lugar del identificador fiscal del cliente. Por tanto, no es obligatorio pedir el CNP en el proceso de compra.
¿Cuáles son el plazo y las multas?
Desde el 1 de enero de 2026, una factura debe enviarse en un plazo de 5 días hábiles desde su emisión y, como muy tarde, 5 días hábiles después del plazo de emisión que fija el Código Fiscal. La multa por no comunicar las facturas B2C, según la Ordenanza de Urgencia n.º 120/2021:
- grandes contribuyentes: 5000–10 000 RON;
- medianos contribuyentes: 2500–5000 RON;
- otras personas jurídicas y personas físicas: 1000–2500 RON.
¿Se aplica la norma a una tienda online de fuera de Rumanía?
El texto legal menciona a los vendedores establecidos en Rumanía; no menciona a otros vendedores. Las empresas no establecidas en Rumanía pueden optar por usar e-Factura en sus ventas B2B o B2G, a través del registro voluntario.
Según el Código Fiscal rumano, un vendedor que utiliza uno de los regímenes especiales (incluido el régimen de ventanilla única de la UE para ventas a distancia, conocido como OSS) sigue las normas de facturación del Estado miembro en el que está registrado. Así, si la tienda no tiene sede ni establecimiento permanente en Rumanía y declara el IVA a través de la OSS, la facturación se rige por las normas de su país de registro.
Ningún documento de la ANAF dice expresamente que un vendedor extranjero acogido a la OSS esté exento. Una tienda con almacén, personal o un registro de IVA rumano en Rumanía debería pedir a una gestoría que compruebe si se considera establecida allí.
¿Qué pasó con la ampliación a las personas físicas?
La Ordenanza de Urgencia n.º 89/2025 obligaba a los proveedores que se identifican a efectos fiscales con su CNP a usar e-Factura a partir del 15 de enero de 2026, y la Ordenanza n.º 6/2026 lo aplazó al 1 de junio de 2026. La Ley n.º 88/2026, publicada el 29 de mayo de 2026, establece que a partir del 1 de junio de 2026 estos proveedores no están obligados a aplicar las normas de e-Factura; pueden optar por usar el sistema. La norma para las tiendas online establecidas en Rumanía no cambió.
¿Cómo funciona esto con los módulos de PrestaShop?
PrestaShop no envía por sí solo las facturas a e-Factura. Lo habitual es que el pedido de la tienda pase a un servicio de facturación, que emite la factura y la envía a la administración tributaria. Servicios de facturación rumanos como SmartBill, Oblio, FGO y factureaza.ro ofrecen, según sus propias páginas, conexión con PrestaShop y envío a e-Factura. Antes de confiar en uno, conviene comprobar con un pedido de prueba qué aparece en el campo del identificador fiscal del cliente y cuándo llega la factura a e-Factura.
¿Qué conviene hacer ahora?
- Establecimiento: comprobar si la tienda se considera establecida en Rumanía (sede o establecimiento permanente allí).
- Plazo: en ese caso, comprobar que las facturas B2C llegan a e-Factura en un plazo de 5 días hábiles.
- Datos del cliente: el CNP es opcional para el cliente; sin él, la factura se envía con 13 ceros.
- Conexión: comprobar con un pedido de prueba que la factura se emite y se envía sin ningún paso manual.
Preguntas frecuentes
P: ¿Es obligatorio RO e-Factura para las facturas a consumidores?
R: Sí, desde el 1 de enero de 2025, para los vendedores establecidos en Rumanía, estén o no registrados a efectos del IVA.
P: ¿Tiene que usar RO e-Factura una tienda de fuera de Rumanía para los consumidores rumanos?
R: El texto legal menciona a los vendedores establecidos en Rumanía. Un vendedor acogido a la OSS sigue las normas de facturación de su país de registro. Con sede o establecimiento permanente en Rumanía, conviene que una gestoría revise la situación.
P: ¿Tiene que facilitar el cliente su CNP?
R: No. Si el cliente no facilita ningún identificador fiscal, la factura se emite con un código de 13 ceros.
P: ¿Cuál es el plazo?
R: Desde el 1 de enero de 2026, 5 días hábiles desde la emisión y, como muy tarde, 5 días hábiles después del plazo de facturación.
P: ¿Se amplió e-Factura a las personas físicas el 1 de junio de 2026?
R: No. La Ley n.º 88/2026 establece que a partir del 1 de junio de 2026 los proveedores que se identifican con su CNP no están obligados a usar e-Factura.
Fuentes (en rumano): Ordenanza de Urgencia n.º 69/2024, ANAF: cambios introducidos por la Ordenanza de Urgencia n.º 138/2024, Ordenanza de Urgencia n.º 89/2025, Ordenanza n.º 6/2026, Ley n.º 88/2026, ANAF: facturación electrónica, ANAF: cambios fiscales en 2026, Código Fiscal rumano, SmartBill, Oblio, FGO, factureaza.ro

