


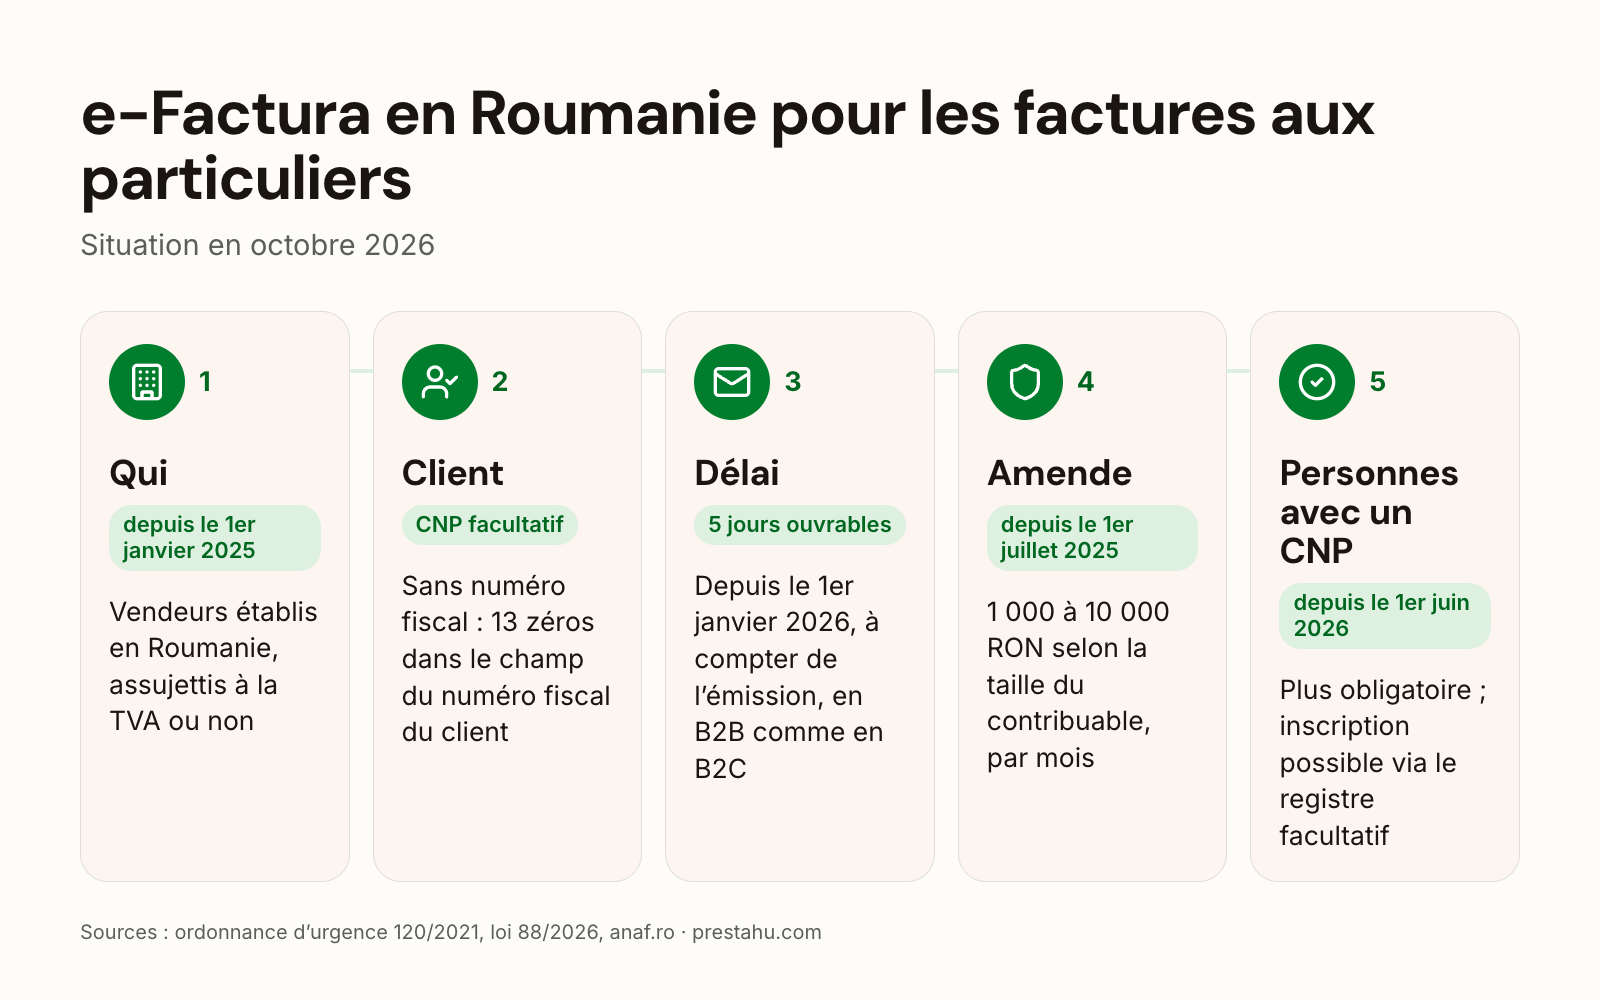
Depuis le 1er janvier 2025, les boutiques en ligne établies en Roumanie doivent déclarer leurs factures aux consommateurs via RO e-Factura, le système national roumain de facturation électronique, et depuis le 1er janvier 2026 dans un délai de 5 jours ouvrés. L’extension prévue aux personnes physiques qui facturent sous leur numéro personnel d’identification (CNP) a été annulée avant même de démarrer : la loi n° 88/2026 a supprimé cette obligation à compter du 1er juin 2026.
Cet article fait le point sur qui doit déclarer les factures aux consommateurs (B2C), ce qu’il faut indiquer dans le champ d’identification fiscale du client, le délai et les amendes, et ce qu’une boutique en ligne établie hors de Roumanie doit vérifier lorsqu’elle vend à des consommateurs roumains. Les documents officiels n’existent qu’en roumain ; les termes français ci-dessous sont notre propre traduction.
Pas technicien ?En bref : faut-il faire quelque chose maintenant ?
Si la boutique en ligne est une entreprise établie en Roumanie, chaque facture adressée à un client particulier doit parvenir au système e-Factura dans un délai de 5 jours ouvrés. Le client reçoit toujours sa facture habituelle ; l’envoi à l’administration fiscale est une déclaration.
Si la boutique est établie dans un autre pays et n’a ni siège ni établissement stable en Roumanie, la règle roumaine B2C ne vise que les vendeurs établis en Roumanie. En cas d’entrepôt ou d’équipe en Roumanie, il est utile de faire examiner la situation par un expert-comptable.
Si un expert-comptable ou un service de facturation gère les factures, la question ci-dessous peut lui être envoyée telle quelle.
Question pour l’expert-comptable ou le service de facturation
Nous vendons en ligne à des particuliers en Roumanie. Sommes-nous considérés comme établis en Roumanie au sens de RO e-Factura ? Si oui, nos factures aux consommateurs parviennent-elles à e-Factura dans un délai de 5 jours ouvrés, et que faut-il indiquer dans le champ d’identification fiscale du client lorsqu’il ne communique pas de CNP ?
Qui doit déclarer les factures aux consommateurs dans RO e-Factura ?
Selon le droit roumain (ordonnance d’urgence du gouvernement n° 120/2021), une transaction B2C est une transaction entre un assujetti établi en Roumanie et une personne non assujettie, par exemple un client particulier. Selon l’administration fiscale roumaine (ANAF), une entreprise est établie en Roumanie si le siège de son activité économique s’y trouve, ou si elle y dispose d’un établissement stable doté de suffisamment de personnel et de moyens techniques pour réaliser des ventes de façon régulière.
| Quoi | Depuis le |
|---|---|
| les vendeurs établis en Roumanie doivent déclarer leurs factures B2C, qu’ils soient ou non immatriculés à la TVA | 1er janvier 2025 |
| délai de 5 jours ouvrés, pour les factures B2B et B2C | 1er janvier 2026 |
| les personnes physiques qui facturent sous leur CNP ne sont pas tenues d’utiliser e-Factura | 1er juin 2026 |
Le client reçoit toujours la facture habituelle prévue par le Code fiscal roumain (article 319) ; l’envoi au système est une déclaration.
Que faut-il indiquer dans le champ d’identification fiscale du client ?
Un client particulier peut choisir de communiquer ou non son CNP. S’il ne communique aucun code d’identification fiscale, la facture est émise avec un code composé de 13 zéros à la place de l’identifiant fiscal du client. Il n’est donc pas nécessaire de demander le CNP lors de la commande.
Quels sont le délai et les amendes ?
Depuis le 1er janvier 2026, une facture doit être transmise dans les 5 jours ouvrés suivant son émission, et au plus tard 5 jours ouvrés après la date limite d’émission prévue par le Code fiscal. L’amende pour non-déclaration des factures B2C, selon l’ordonnance d’urgence n° 120/2021 :
- grands contribuables : 5 000 à 10 000 RON ;
- contribuables moyens : 2 500 à 5 000 RON ;
- autres personnes morales et personnes physiques : 1 000 à 2 500 RON.
La règle s’applique-t-elle à une boutique en ligne située hors de Roumanie ?
Le texte de loi vise les vendeurs établis en Roumanie ; il ne mentionne pas les autres vendeurs. Les entreprises non établies en Roumanie peuvent choisir d’utiliser e-Factura pour leurs ventes B2B ou B2G, via le registre facultatif.
Selon le Code fiscal roumain, un vendeur qui utilise l’un des régimes particuliers (dont le régime européen de vente à distance appelé OSS, ou guichet unique) applique les règles de facturation de l’État membre où il est immatriculé. Si la boutique n’a ni siège ni établissement stable en Roumanie et déclare la TVA via l’OSS, la facturation suit donc les règles de son pays d’immatriculation.
Aucun document de l’ANAF n’indique en toutes lettres qu’un vendeur étranger utilisant l’OSS est exempté. Une boutique disposant d’un entrepôt, de personnel ou d’une immatriculation à la TVA en Roumanie devrait faire vérifier par un expert-comptable si elle y est considérée comme établie.
Qu’est devenue l’extension aux personnes physiques ?
L’ordonnance d’urgence n° 89/2025 obligeait les fournisseurs qui s’identifient fiscalement par leur CNP à utiliser e-Factura à partir du 15 janvier 2026, et l’ordonnance n° 6/2026 a reporté cette date au 1er juin 2026. La loi n° 88/2026, publiée le 29 mai 2026, prévoit qu’à partir du 1er juin 2026 ces fournisseurs ne sont pas tenus d’appliquer les règles d’e-Factura ; ils peuvent choisir d’utiliser le système. La règle applicable aux boutiques en ligne établies en Roumanie n’a pas changé.
Et avec les modules PrestaShop ?
PrestaShop n’envoie pas de lui-même les factures à e-Factura. En général, la commande de la boutique est transmise à un service de facturation, qui émet la facture et l’envoie à l’administration fiscale. Des services de facturation roumains comme SmartBill, Oblio, FGO et factureaza.ro proposent, selon leurs propres pages, une connexion à PrestaShop et l’envoi vers e-Factura. Avant de s’y fier, il est utile de vérifier sur une commande test ce qui figure dans le champ d’identification fiscale du client et à quel moment la facture parvient à e-Factura.
Que faire dès maintenant ?
- Établissement : vérifiez si la boutique est considérée comme établie en Roumanie (siège ou établissement stable dans le pays).
- Délai : si c’est le cas, vérifiez que les factures B2C parviennent à e-Factura dans un délai de 5 jours ouvrés.
- Données client : le CNP est facultatif pour le client ; sans CNP, la facture part avec 13 zéros.
- Connexion : vérifiez sur une commande test que la facture est émise et transmise sans intervention manuelle.
Questions fréquentes
Q : RO e-Factura est-il obligatoire pour les factures aux consommateurs ?
R : Oui, depuis le 1er janvier 2025, pour les vendeurs établis en Roumanie, qu’ils soient ou non immatriculés à la TVA.
Q : Une boutique située hors de Roumanie doit-elle utiliser RO e-Factura pour les consommateurs roumains ?
R : Le texte de loi vise les vendeurs établis en Roumanie. Un vendeur qui utilise l’OSS applique les règles de facturation de son pays d’immatriculation. En cas de siège ou d’établissement stable en Roumanie, il est conseillé de faire vérifier la situation par un expert-comptable.
Q : Le client doit-il communiquer son CNP ?
R : Non. Si le client ne communique aucun identifiant fiscal, la facture est émise avec un code de 13 zéros.
Q : Quel est le délai ?
R : Depuis le 1er janvier 2026, 5 jours ouvrés à compter de l’émission, et au plus tard 5 jours ouvrés après la date limite de facturation.
Q : E-Factura a-t-il été étendu aux personnes physiques le 1er juin 2026 ?
R : Non. La loi n° 88/2026 prévoit qu’à partir du 1er juin 2026, les fournisseurs qui s’identifient par leur CNP ne sont pas tenus d’utiliser e-Factura.
Sources (en roumain) : Ordonnance d’urgence n° 69/2024, ANAF : modifications apportées par l’ordonnance d’urgence n° 138/2024, Ordonnance d’urgence n° 89/2025, Ordonnance n° 6/2026, Loi n° 88/2026, ANAF : facturation électronique, ANAF : modifications fiscales en 2026, Code fiscal roumain, SmartBill, Oblio, FGO, factureaza.ro

